Activity Based Costing
Niet alle kosten hebben rechtstreeks betrekking op uw dienst, product of project. ABC is een methode om deze kosten toe te wijzen op basis van uitgevoerde activiteiten en het verband dat ze hebben met het product, dienst of project.
Wanneer is ABC zinvol?
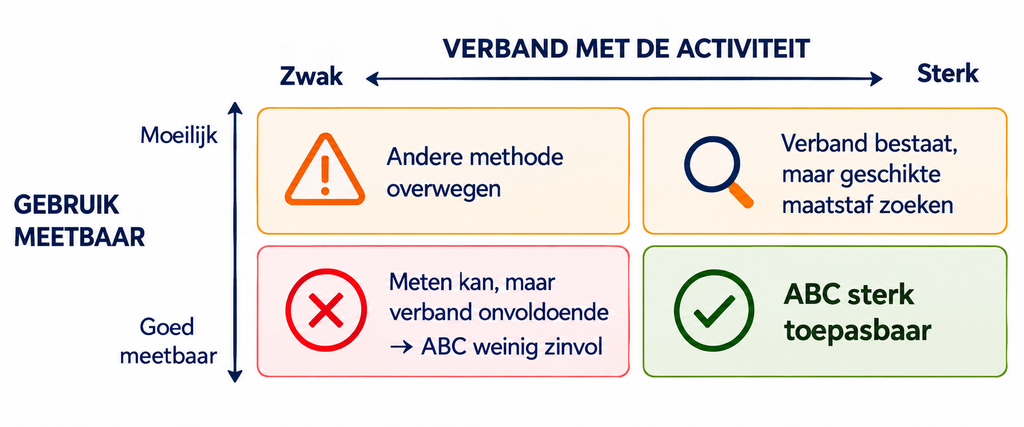
De mate waarin een activiteit rechtstreeks verband houdt met een dienst, product of project is hierin de bepalende factor. Wanneer er bijvoorbeeld geen verband bestaat of dit verband erg moeilijk meetbaar is, zal een andere methode aangewezen zijn.
Hoe werkt het?
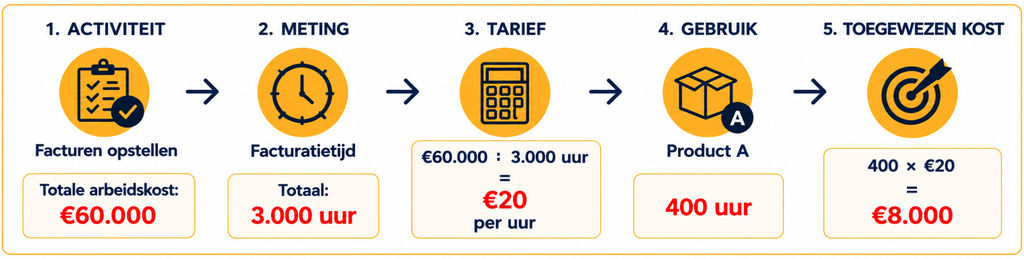
Kosten die niet of moeilijk rechtstreeks toewijsbaar zijn, worden eerst gekoppeld aan de activiteit waardoor ze ontstaan zijn. Vervolgens wordt gekeken in welke mate een product of dienst van die activiteit gebruik maakt. Zo wordt het toe te wijzen aandeel in de kost bepaald.
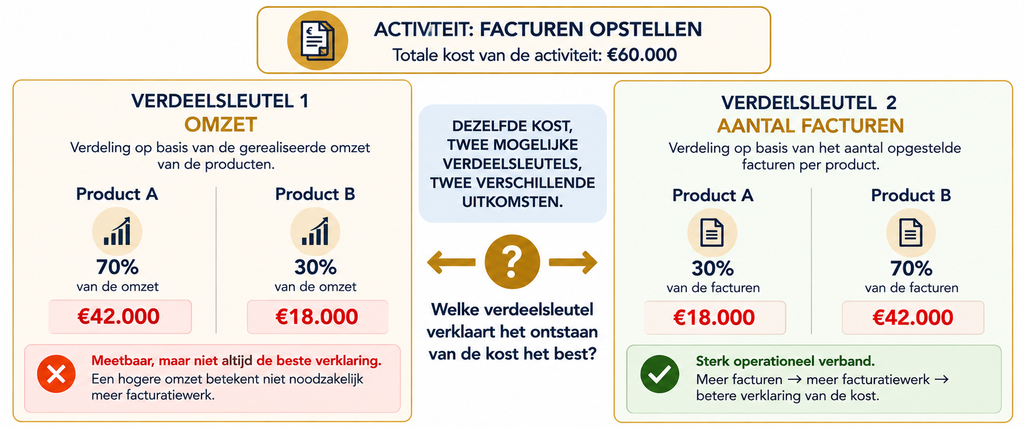
Kies de verdeelsleutel in functie van de verklaring!
Wanneer meerdere verdeelsleutels toepasbaar zijn, zullen deze verschillende toewijzingen tot gevolg hebben. Pas de verdeelsleutel toe die operationeel de beste verklaring geeft.
ABC hoeft niet het eindpunt te zijn…
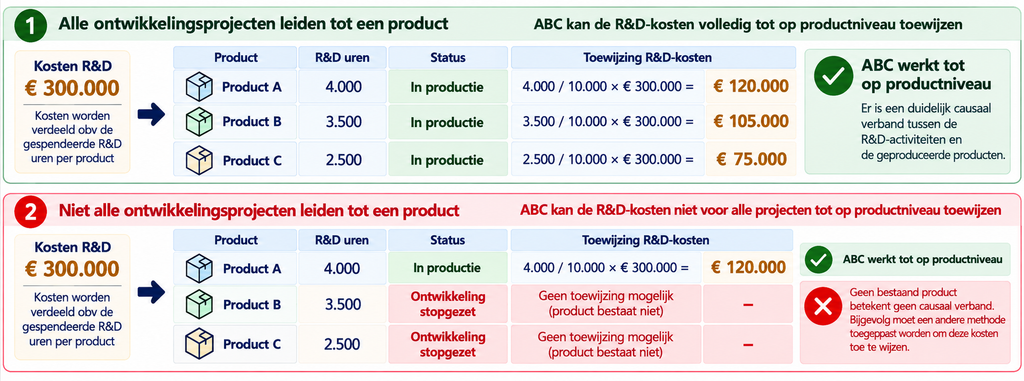
Sommige kosten kunnen niet tot op product-of dienstniveau worden toegewezen. In dergelijke gevallen kan ABC een eerste stap zijn, bijvoorbeeld ter verdeling naar een afdeling of proces, waarna een aanvullende methode voor een betere, verdere verdeling zorgt.