Algemene boekhouding
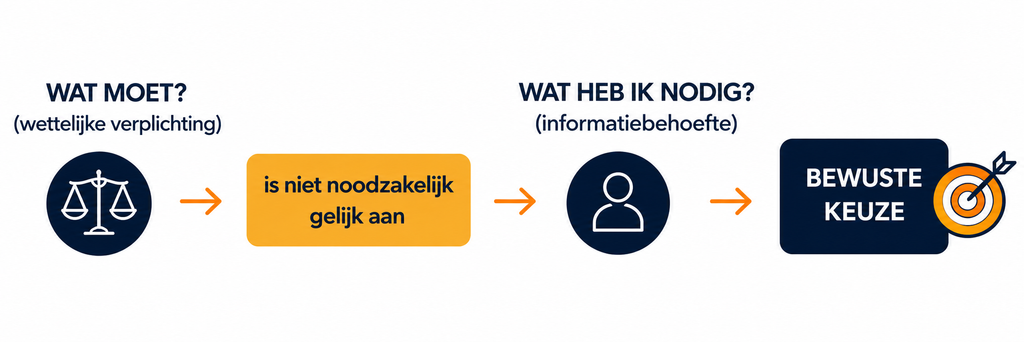
Ook al is het een wettelijke verplichting, zie boekhouding niet als een noodzakelijk kwaad. Gebruik het als een bron van informatie die u helpt uw onderneming te sturen.
Enkelvoudig of dubbel boekhouden?
Onder bepaalde voorwaarden mogen eenmanszaken, VOF’s en commanditaire vennootschappen een enkelvoudige boekhouding voeren. Dat is eenvoudiger, maar biedt minder informatie. Dubbel boekhouden vraagt meer werk, een doordachte inrichting en is complexer, maar geeft een vollediger beeld van uw onderneming.
Inrichting van uw boekhouding.
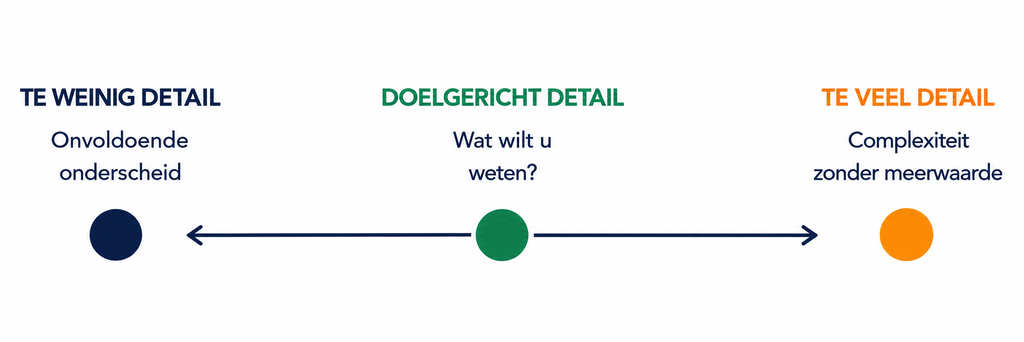
Een enkelvoudige boekhouding bevat minimaal vier boeken. Bij dubbel boekhouden vormt het MAR de verplichte basis voor de structuur en indeling van de grootboekrekeningen waarop uw verrichtingen geregistreerd worden. Binnen die structuur kan u rekeningen verder verfijnen en uitbreiden, afgestemd op de informatiebehoeften van uw onderneming.
Meer dan een wettelijke verplichting.
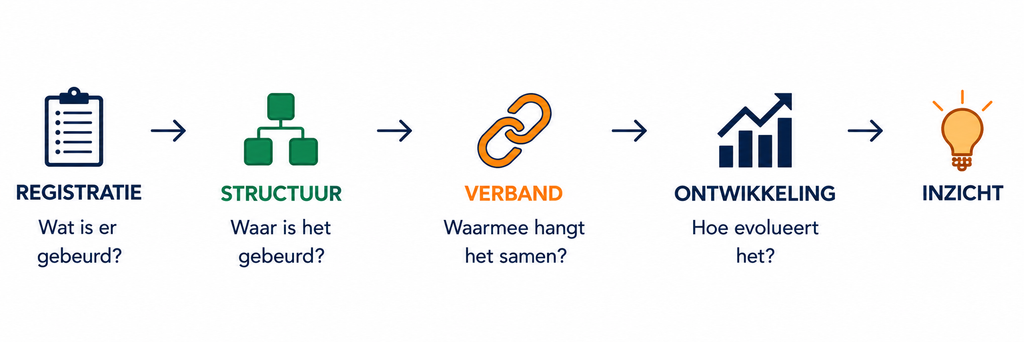
Een enkelvoudige boekhouding registreert minimaal alle aankopen, verkopen, bank- en kasverrichtingen en voorraden. Een dubbele boekhouding registreert meer gedetailleerd waardoor zowel verschillende soorten verrichtingen als hun onderlinge verbanden beter zichtbaar worden. Dit leidt tot meer en betere inzichten.
Uw boekhouding: vertrek- of eindpunt?
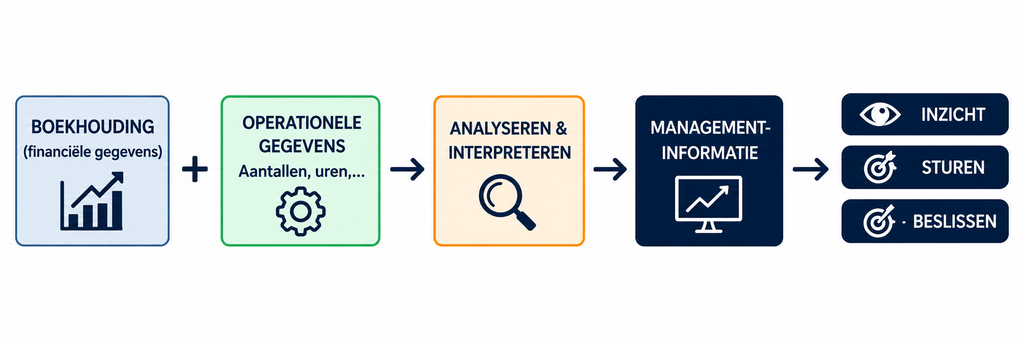
Een goede boekhouding vormt een sterke basis, maar is op zich nog geen managementinformatie. Cijfers moeten geanalyseerd, geïnterpreteerd en verbonden worden met relevante operationele gegevens. Zo ontstaat een beleidsinstrument dat inzicht geeft, helpt sturen en betere beslissingen ondersteund.