Analytische boekhouding
Ook al is het een wettelijke verplichting, zie boekhouding niet als een noodzakelijk kwaad. Gebruik het als een bron van informatie die u helpt uw onderneming te sturen.
Wanneer heeft analytisch boeken nut?
De meerwaarde van analytisch boeken zit niet in zoveel mogelijk detail, maar in het juiste detail. De inrichting moet aansluiten op hoe uw onderneming vandaag werkt én op hoe ze morgen zal evolueren. Ze moet precies genoeg bijkomende informatie opleveren en die informatie doelgericht bruikbaar maken.
Beantwoordt analytisch boeken alle vragen?
Neen. Voor sommige vragen is meer nodig dan analytische informatie. Bijvoorbeeld:
- Overheadkosten toewijzen op basis van een operationeel verband (bv. Activity Based Costing).
- Analyse van het effect op de kosten bij stopzetting van een productlijn.
- Make or buy analyses.
- Oorzaken, drijfveren, … achterhalen.
- Enz….
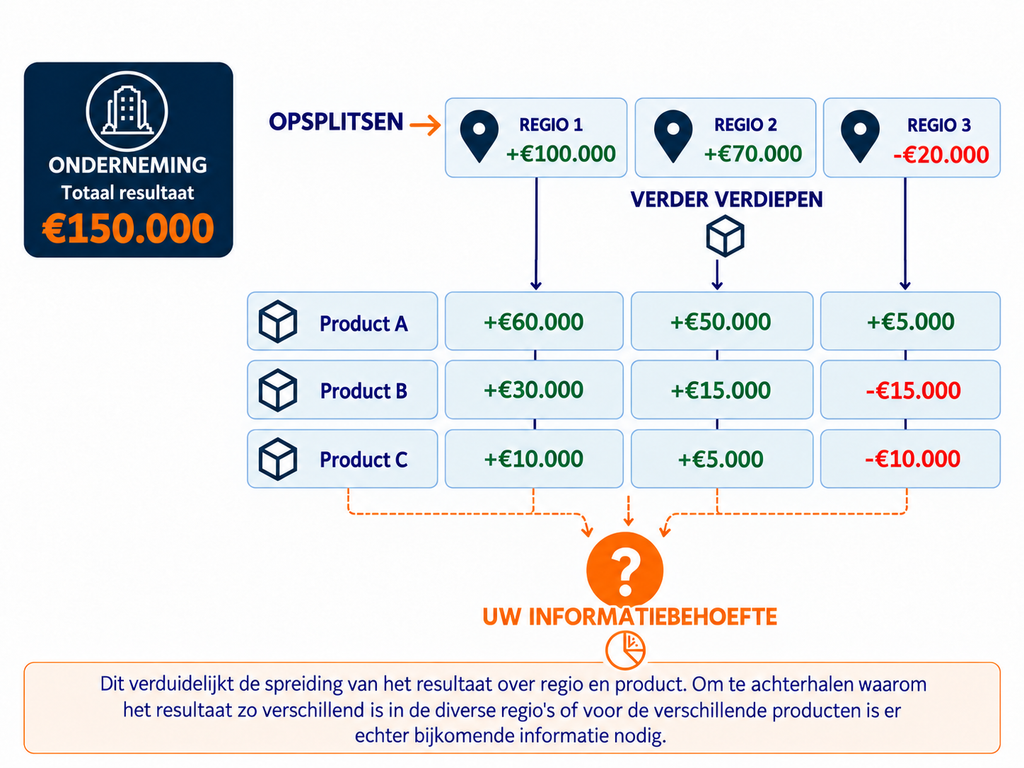
Het belang van een goed georganiseerde analytische structuur.
Een goede analytische structuur vertrekt vanuit wat u vandaag én morgen wil weten. De juiste kostenplaatsen, kostendragers en verdeelsleutels bepalen welke informatie er ontstaat. Duidelijke boekingsregels en consequent registreren zorgen ervoor dat deze informatie ook betrouwbaar blijft.
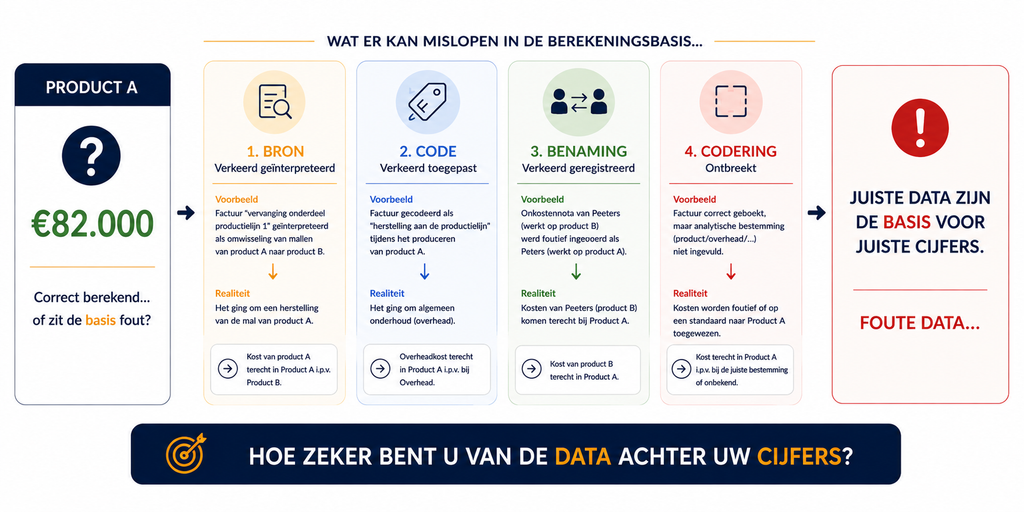
Analytische informatie: vertrek- of eindpunt?
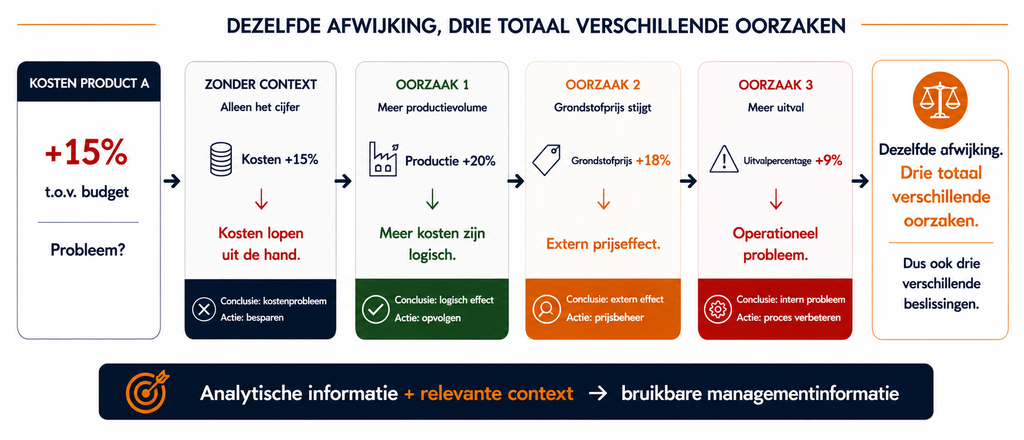
Correcte analytische cijfers blijven statistische gegevens. Pas door ze te vergelijken en binnen een context te plaatsen, wordt het duidelijk wat er gebeurt en waarom. Door ze te combineren met operationele gegevens, budgetten en doelstellingen ontstaat bruikbare managementinformatie die als basis dient voor betere beslissingen.